

Inflação: o imposto que ninguém vota
02 de novembro de 2026
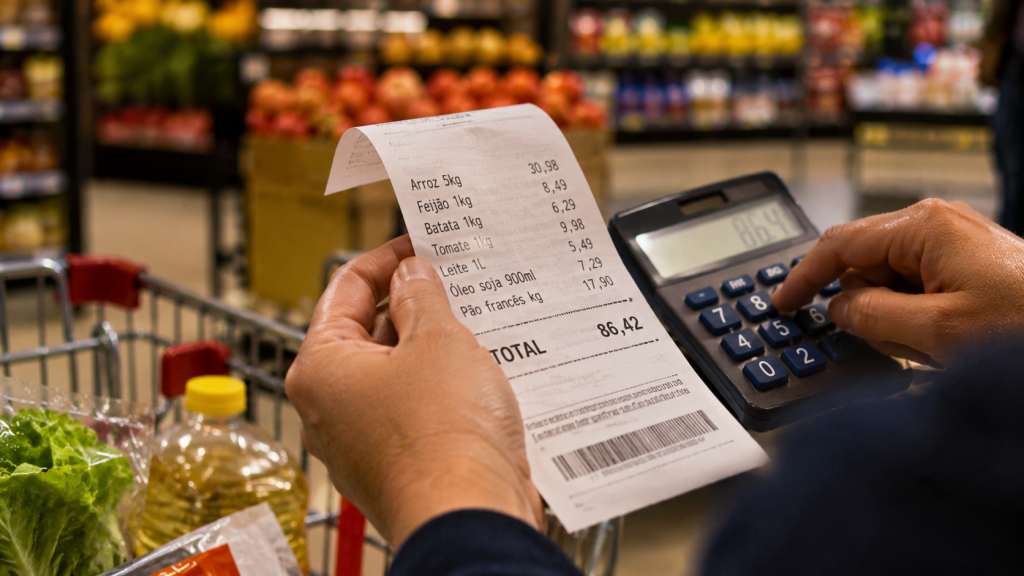
Nas últimas semanas, ouvi uma frase com muita frequência nas minhas conversas com clientes: “me chama depois da eleição”. Antigamente, a desculpa clássica para adiar uma decisão financeira era “me chama em janeiro”. Neste ano, o calendário ganhou um novo marco. Muita gente resolveu esperar o resultado das urnas para decidir se investia, se reformava, se contratava ou se começava a planejar.
Pois bem: a eleição passou. Uns comemoraram, outros nem tanto. Mas, na segunda-feira seguinte, a conta de luz e o carrinho do mercado custaram exatamente o mesmo. Porque existe um imposto que não aparece na cédula, não tem boleto e ninguém vota: a inflação.
O imposto silencioso
A inflação é a perda do poder de compra do dinheiro. Funciona como um imposto que tira um pedaço do que é nosso todo mês, sem pedir licença e sem mandar cobrança. A gente só percebe quando o mesmo dinheiro passa a comprar menos. E ela pesa mais para quem ganha menos, porque quase toda a renda vai para comida, energia e transporte, justamente os itens que mais sobem.
Esse imposto está mais alto. Em setembro, o IPCA, índice oficial de inflação, subiu 0,82%, puxado pela energia elétrica, que ficou quase 8% mais cara em um único mês. Na mesa, o tomate subiu mais de 37% e a batata, mais de 24%. Em 12 meses, a inflação já passa de 4,6%, e o mercado projeta 5,22% para 2026, acima do teto da meta do Banco Central.
Traduzindo: quem deixou R$ 10 mil parados na conta corrente nos últimos 12 meses perdeu cerca de R$ 440 em poder de compra. O número no extrato é o mesmo. O que ele compra, não.
As duas pontas da mesma corda
Na coluna anterior, falei sobre os juros altos. A inflação é a outra ponta dessa mesma corda: a Selic está alta justamente porque os preços insistem em subir, e por isso os cortes são tão lentos. Quem deve sente o juro; quem guarda sem investir sente a inflação. Em algum momento, quase todo mundo está de um dos lados.
O que não passou pelas urnas
Não vou discutir política. Cada um tem a sua posição, e todas merecem respeito. Mas nenhum governo, de qualquer lado, controla sozinho o preço do tomate, o clima que define a safra ou o humor do mercado internacional.
No campo, a lógica é a mesma. O produtor não escolhe o preço da soja na bolsa de Chicago nem a chuva que vai cair na lavoura. Mas escolhe quanto se endivida, como protege os seus custos e quanto guarda para atravessar um ano ruim.
Não estou aqui para enfeitar a situação. Seria muito melhor viver em um país de inflação baixa e juros civilizados. Mas a gente tem que trabalhar com a informação que a gente tem, e não com a que gostaria de ter. Ouço de empresários da região que o dinheiro encolheu. E, ao mesmo tempo, vejo quem continua se organizando e protegendo o que construiu. A diferença entre eles está nas decisões tomadas dentro de casa e dentro da empresa.
O que está ao nosso alcance
Se não escolhemos a inflação, escolhemos como responder a ela. Três atitudes já fazem diferença:
- Lembrar que guardar não é investir. Até a reserva de emergência precisa render acima da inflação, e não só estar disponível.
- Revisar o orçamento com os números novos. Quem não ajustou os gastos depois do aumento da conta de luz já está pagando a diferença com outra coisa.
- Antes de adiar uma decisão “até as coisas melhorarem”, perguntar quanto essa espera vai custar. Com a inflação acima de 4% ao ano, cada mês parado é um mês de imposto pago sem perceber.
Não controlamos o cenário, mas controlamos as nossas decisões diante dele. Essa frase vai acompanhar esta coluna nos próximos meses, porque é nela que está a virada de chave entre quem sofre a economia e quem aprende a conviver com ela.
E, se o cenário não depende de nós, a próxima pergunta é inevitável: o que depende? Daqui a algumas semanas, milhões de brasileiros vão receber um dinheiro extra, o 13º salário. Ele pode tapar buracos ou pode ser o começo de um plano. Esse é o assunto da próxima coluna.
Por Germano Barboza
Especialista em proteção financeira e planejamento patrimonial, atua há mais de uma década no mercado financeiro, ajudando famílias e empresários a proteger patrimônio, organizar decisões financeiras e planejar o futuro.