

Menos dias de trabalho, o mesmo peso na folha
22 de outubro de 2026
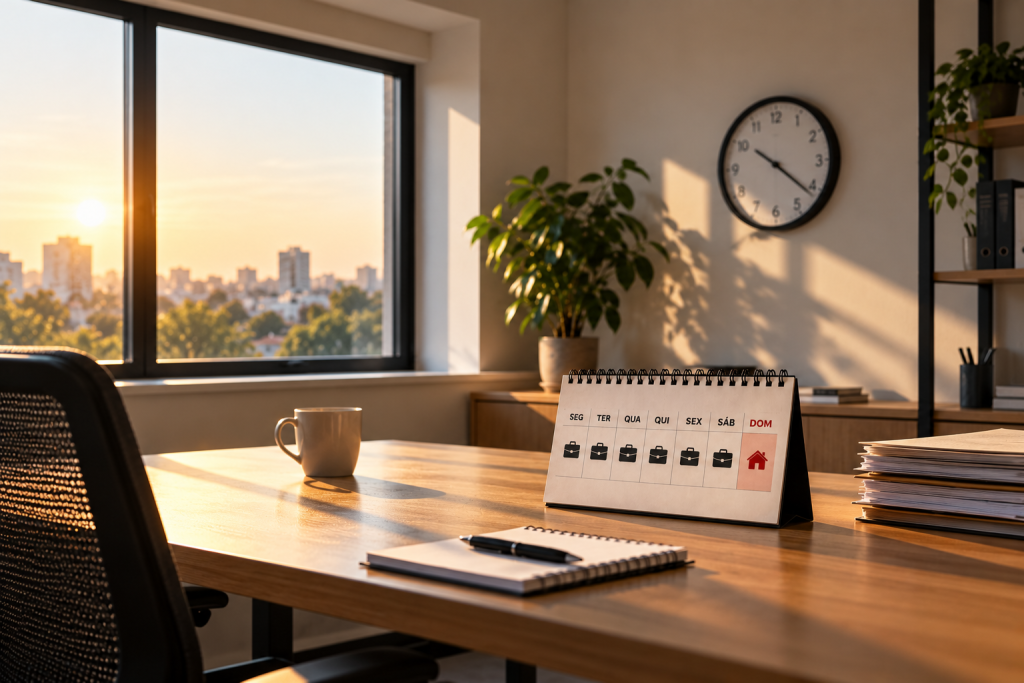
Em 14 de outubro, o Senado aprovou, por 75 votos a 1, a PEC 221/2019, que acaba com a escala 6×1. A jornada máxima cai de 44 para 40 horas semanais, sem redução salarial, com dois dias de descanso. A transição é curta: 42 horas, dois meses após a promulgação e 40 horas, um ano depois. Se a emenda for promulgada ainda neste mês de outubro, a primeira etapa começa em dezembro.
Para o trabalhador, a conta é simples: mais tempo livre pelo mesmo salário. Segundo o Departamento Intersindical de Estatística e Estudos Socioeconômicos, cerca de 22 milhões de empregados com carteira serão alcançados. Para quem emprega, a conta tem outra linha, que pouco aparece no debate: os tributos sobre a folha de pagamento.
O custo não é só de horas
Reduzir a jornada sem reduzir o salário encarece a hora trabalhada em cerca de 10%, segundo a Confederação Nacional da Indústria. Para manter a mesma operação, o empresário tem dois caminhos: pagar horas extras ou contratar mais gente. A entidade estima o custo entre R$ 178 bilhões e R$ 267 bilhões por ano, conforme a escolha. São números do setor empresarial e devem ser lidos como tal, mas a direção não deixa dúvidas, os custos vão aumentar e alguém vai pagar essa conta.
O que torna essa conta mais pesada no Brasil é o que vem junto com cada real de salário. A contribuição previdenciária patronal é de 20% sobre a folha. Somam-se o seguro de acidente de trabalho, as contribuições a terceiros e os 8% de FGTS. Toda hora extra e todo novo empregado carregam esses encargos. A nova jornada, portanto, não aumenta só o custo do trabalho: aumenta também a base sobre a qual o Estado arrecada.
A coincidência com a reoneração e a reforma
O momento que isso ocorre acaba agravando o problema. Os 17 setores que tinham a folha desonerada estão sendo reonerados gradualmente pela Lei nº 14.973/2024: a contribuição sobre a folha, de 10% em 2026, vai a 15% em 2027 e volta aos 20% integrais em 2028. São justamente setores intensivos em mão de obra, como transporte, construção civil e tecnologia, os mais expostos à nova jornada.
Ao mesmo tempo, a reforma tributária começa a valer. Na CBS e no IBS, a empresa abate do imposto devido os tributos pagos nas compras. Mas salário não é compra: a LC 214/2025 afirma que os novos tributos não incidem sobre o trabalho do empregado e, por isso, a folha não gera crédito. Quem tem a maior parte do custo em pessoal, como serviços, varejo e restaurantes, terá pouco a abater. A nova jornada aumenta justamente o custo que a reforma não deixa compensar.
Há exceções que merecem atenção. A lei permite crédito sobre alguns gastos com empregados, como uniformes, equipamentos de proteção, alimentação no estabelecimento, plano de saúde previsto em convenção coletiva, vale-transporte e vale-refeição. Na hora de contratar, a forma de remunerar passa a ter efeito tributário.
O que penso
A redução da jornada é uma decisão legítima, tomada pelo Congresso com ampla maioria, e não cabe aqui discutir seu mérito social. O problema é outro: ela foi aprovada sem nenhuma medida sobre o custo tributário da folha ou com uma contrapartida para o empregador. Pelo que se divulgou do texto, há apenas espaço para uma lei complementar com regras de transição para microempreendedores e pequenas empresas.
O Brasil continua tributando pesadamente o emprego formal. Cada mudança que encarece o trabalho, sem mexer nos encargos, empurra o pequeno empresário para a informalidade ou para a automação. A discussão sobre a escala 5×2 deveria ter vindo acompanhada da discussão sobre a desoneração da folha, que ficou de fora tanto da reforma tributária quanto da PEC.
O fim da escala 6×1 vai mudar a rotina de milhões de trabalhadores. Para o empresário, vai pesar o seu custo e espremer a margem.
Por João Pedro Ferreira Santos
João Pedro Ferreira Santos é advogado tributarista e sócio do escritório Santos & Soares Advogados, com atuação voltada à área tributária empresarial. Formado em Direito pela Escola Superior do Ministério Público do Estado do Rio Grande do Sul (FMP), possui Pós-Graduação em Direito e Processo Civil pela mesma instituição e especialização em Direito Tributário pela Universidade de Santa Cruz do Sul (UNISC).
Sua atuação é concentrada na negociação e regularização de passivos tributários, especialmente em estratégias de transação tributária e gestão de dívidas fiscais. No dia a dia, acompanha de perto os desafios enfrentados por empresários diante da complexidade do sistema tributário brasileiro, buscando aproximar o conhecimento jurídico das decisões estratégicas necessárias à continuidade e ao crescimento das empresas.
@drjoaumpedro