

O Brasil que vive no parcelado
05 de outubro de 2026
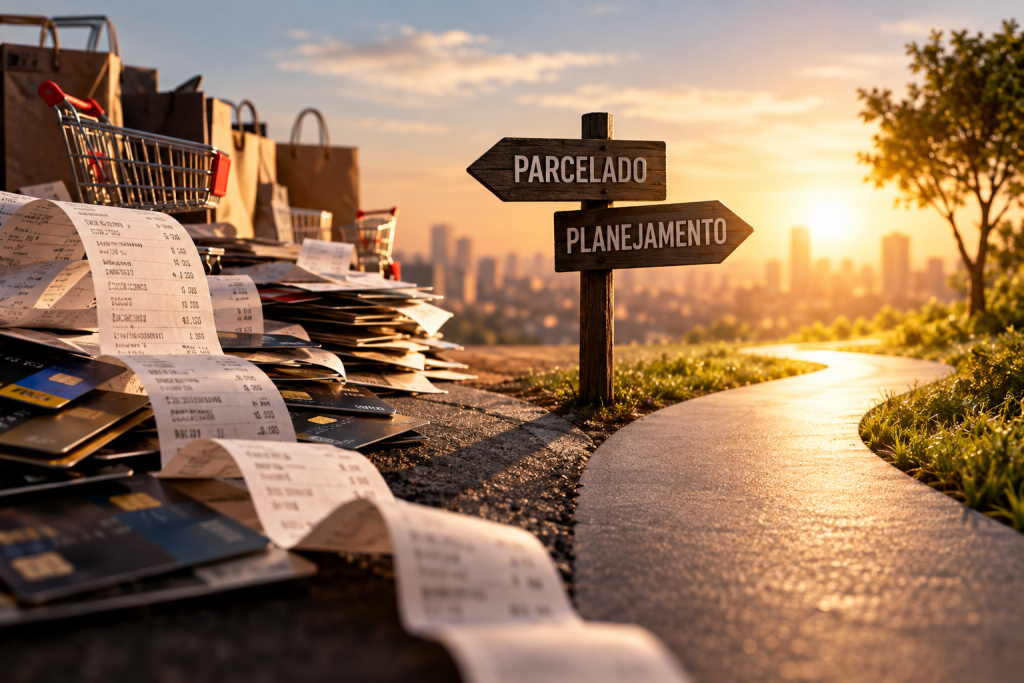
Toda família conhece a cena. O salário cai na conta e, em poucos dias, parece ter evaporado. Não houve nenhuma grande extravagância, nenhum luxo fora do comum. Houve a parcela do celular, a do sofá, a da viagem do ano passado, a fatura do cartão, o financiamento do carro. Cada uma delas, sozinha, “cabia no bolso”. Juntas, ocupam o mês inteiro.
Essa cena deixou de ser exceção e virou retrato do país. Segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio (CNC), 82% das famílias brasileiras tinham dívidas a vencer em agosto de 2026, o sétimo mês seguido no maior nível da série histórica, iniciada em 2010. Um ano antes, eram 78,8%. Quase três em cada dez famílias (29,9%) estavam com contas em atraso, e cerca de uma em cada cinco já compromete mais da metade da renda com o pagamento de dívidas.
É importante fazer uma distinção: estar endividado não é, por si só, um problema. Financiar uma casa, investir em uma máquina ou pagar um curso pode ser uma decisão inteligente. O crédito, bem usado, antecipa conquistas e movimenta a economia. O problema começa quando a dívida deixa de ser ferramenta e passa a ser hábito, quando se parcela não o que é estratégico, mas o que é cotidiano.
A armadilha do “cabe no bolso”
O parcelamento tem uma característica sedutora: transforma um preço grande em um número pequeno. E nós somos muito melhores em avaliar números pequenos do que em somá-los ao longo do tempo. Por isso, a pergunta que costumamos fazer, “a parcela cabe?”, está incompleta. A pergunta certa seria: “quanto do meu futuro eu já comprometi?”
Cada parcela assumida hoje é uma decisão tomada em nome de quem seremos amanhã. É a renda de março, de junho, de dezembro, gasta antes mesmo de ser recebida. Quando as parcelas se acumulam, a família perde algo mais valioso que dinheiro: perde margem de escolha. Qualquer imprevisto, seja uma doença, um conserto ou uma queda no faturamento, vira uma nova dívida, porque não há folga para absorvê-lo.
O custo do dinheiro
Esse comportamento seria menos grave em um país de juros baixos. Não é o nosso caso. Mesmo após cinco cortes consecutivos, a taxa Selic está em 13,75% ao ano, e o próprio mercado projeta juros elevados por um bom tempo. Na ponta, para o consumidor, o custo é muito maior: levantamento do Procon-SP mostrou que a taxa média máxima do empréstimo pessoal nos grandes bancos passou de 8% ao mês em setembro.
Traduzindo: quem vive no crédito caro trabalha uma parte do mês para o banco. Os juros são, na prática, o preço de não ter planejado. É a conta que pagamos por querer agora aquilo que, com um pouco de organização, poderíamos ter um pouco mais adiante e por muito menos.
Não é só uma questão de renda
Existe uma ideia muito difundida de que o problema financeiro do brasileiro se resolve com mais renda. Renda importa, é claro, e para muitas famílias ela é de fato insuficiente. Não por acaso, a inadimplência é maior entre quem ganha menos. Mas, em anos conversando com famílias e empresários sobre o futuro financeiro deles, aprendi que ganhar mais nem sempre resolve. Muitas vezes, o padrão de vida sobe junto com o salário, e as parcelas apenas mudam de tamanho.
O que falta, na maioria dos casos, é horizonte. Vivemos no imediato: planejamos o fim de semana, o próximo feriado, no máximo o fim do ano. Poucas pessoas conseguem responder com clareza onde querem estar daqui a cinco, dez ou vinte anos, e quanto isso custa. Quem não sabe para onde vai aceita qualquer caminho, inclusive o do parcelado.
Isso tem consequências que vão além do orçamento doméstico. Um país de famílias endividadas poupa pouco, investe menos e tem menos fôlego para consumir no futuro. A falta de planejamento individual, somada, vira um freio para o desenvolvimento. Da mesma forma, cada família que organiza suas finanças contribui para uma economia mais estável, na cidade, na região e no país.
Do parcelado ao planejado
A boa notícia é que sair desse ciclo não exige fórmulas mágicas. Exige, primeiro, clareza. Algumas perguntas simples já fazem diferença:
- Quanto da minha renda está comprometida com parcelas hoje?
- Quais dívidas têm os juros mais altos e devem ser enfrentadas primeiro?
- O que estou comprando agora me aproxima ou me afasta dos meus objetivos?
- Tenho uma reserva para imprevistos, ou cada surpresa vira uma nova dívida?
- Onde quero estar daqui a dez anos, e o que preciso fazer hoje para chegar lá?
Responder a essas perguntas com honestidade é o primeiro passo para trocar a lógica do “cabe no bolso” pela lógica do “faz sentido para o meu futuro”. E aqui está a mudança de mentalidade mais importante: planejar não é se privar do presente. É garantir que o presente não roube o futuro.
O parcelado nos dá a sensação de que podemos ter tudo agora. O planejamento nos lembra de que o tempo é o maior aliado de quem se organiza e o pior inimigo de quem adia.
No fim, a escolha é simples de enunciar e difícil de praticar: ou decidimos o que fazer com o nosso dinheiro, ou alguém decidirá por nós, seja o banco, a fatura ou o próximo imprevisto. Quem vive no parcelado entrega o futuro antes mesmo de chegar lá.
Por Germano Barboza
Especialista em proteção financeira e planejamento patrimonial, atua há mais de uma década no mercado financeiro, ajudando famílias e empresários a proteger patrimônio, organizar decisões financeiras e planejar o futuro.