

O maior juro do mundo: conforto ou armadilha?
Ouvi esses dias uma frase sobre a alta do dólar: “eu não recebo em dólar nem compro em dólar, então para mim não muda nada”. Ela parece fazer sentido. Mas experimenta olhar o preço do adubo, do remédio, do celular, da viagem e do pãozinho, que depende do trigo. O dólar entra na nossa vida sem pedir licença, mesmo para quem nunca segurou uma nota na mão.
Essa frase me fez pensar em outra, que tenho ouvido bastante: “com esse juro, não preciso pensar em mais nada, deixo tudo aplicado aqui”. E dá para entender. O Banco Central acabou de segurar a Selic em 13,75% ao ano, e o Brasil aparece no topo dos rankings de juro real, aquele que sobra depois de descontar a inflação. Para quem tem dinheiro guardado, é difícil reclamar.
Só que conforto demais costuma me deixar com a pulga atrás da orelha.
Ninguém paga caro à toa
Trabalhei dez anos em banco e aprendi cedo que, diante de um retorno muito alto, a primeira pergunta é o porquê. Ninguém oferece um prêmio desses por gentileza.
Um país paga tanto para atrair e manter o dinheiro porque precisa dele e porque quem empresta quer ser recompensado pelo risco que enxerga. Isso não é motivo para pânico nem para sair correndo. Esse juro é uma oportunidade de verdade, e quem está aproveitando faz bem. Mas ele não é um presente: é o preço de uma desconfiança.
Tudo amarrado no mesmo lugar
Agora faz um exercício comigo. Pensa onde está a sua casa. Onde está a sua empresa ou o seu emprego. Onde estão os seus clientes, a sua aposentadoria e os seus investimentos. Para a maioria das famílias que conheço, a resposta é uma só: tudo no Brasil, tudo em reais.
Enquanto as coisas vão bem, ninguém percebe esse risco. Ele só aparece quando a regra do jogo muda, e aí aparece em todas as frentes ao mesmo tempo: a empresa fatura menos, o imóvel demora para vender e o dinheiro guardado compra menos lá fora. Sem falar em uma doença, um sócio que falta ou um acidente, porque esses imprevistos não escolhem a hora e costumam chegar justamente quando a gente menos pode com eles.
A gente olha todo mês para o quanto rendeu. Quase nunca olha para o quanto do que construiu depende de uma coisa só. E o que protege um patrimônio não é só a rentabilidade. É ele não depender inteiro de um único caminho.
Cada fase pede uma conta diferente
Costumo dividir a vida financeira em três fases: aprendizado, construção e usufruto.
Quem está na construção tem o maior ativo de todos, que é a capacidade de trabalhar e gerar renda por muitos anos. Para essa pessoa, um juro alto ajuda a formar um colchão mais rápido, e isso é ótimo. Se o cenário apertar, ainda há tempo para se recuperar.
Quem já chegou ao usufruto vive outra realidade. O trabalho vai diminuindo, e o que foi construído precisa durar. Um tropeço nessa fase pesa muito mais, porque o tempo para refazer é menor. Por isso, o mesmo juro que deixa todo mundo tranquilo pede mais atenção justamente de quem tem mais a perder.
O que eu olharia agora
Não estou dizendo para ninguém trocar tudo por dólar, muito menos depois de uma alta forte. Decidir no susto costuma sair caro. O que eu sugiro é parar e responder a três perguntas:
- Se o Brasil tivesse três anos ruins, o que aconteceria ao mesmo tempo com a minha renda, a minha empresa e os meus investimentos?
- Tenho algum pedaço do que construí fora dessa única moeda, e quanto consigo transformar em dinheiro rápido, sem vender nada às pressas?
- A minha família saberia o que fazer se eu faltasse amanhã?
Nenhuma dessas respostas depende do Copom. Não controlamos o cenário, mas controlamos as nossas decisões diante dele.
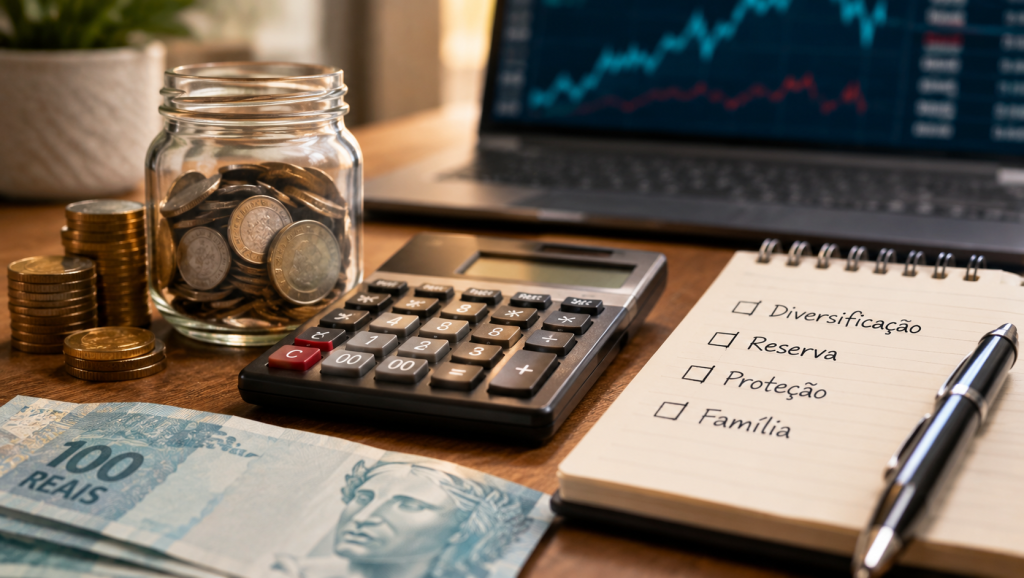
Dizem que o óbvio só é óbvio para uma mente preparada. Olhando daqui, diversificar parece óbvio. Mas é muito difícil fazer isso quando tudo está rendendo bem e nada parece urgente. E é exatamente nessa hora que se deve fazer, porque depois do susto as opções são menos e o preço é mais alto.
E, já que o assunto é decidir antes de ser obrigado, tem um dinheiro chegando para muita gente nas próximas semanas: o 13º salário. Esse é o tema da próxima coluna.
As opiniões expressas nesta coluna são de responsabilidade exclusiva do autor e não representam necessariamente a posição editorial do Grupo Ceres de Comunicação.